- 2
- 0
- 0
Как меняется финансовая digital-аудитория Украины. Аналитика от CEO CPA-сети SalesDoubler
Украинский digital-рынок уже можно назвать полностью mobile-first. Для значительной части аудитории смартфон стал основным устройством, с помощью которого люди потребляют контент, ищут информацию, оплачивают покупки, пользуются государственными сервисами и финансовыми продуктами.
Вебмастеру уже недостаточно знать возраст и ГЕО своей аудитории. На результат кампании влияют устройство, операционная система, формат рекламного сообщения и даже сложность самого финансового продукта. Пользователь, который ищет микрозайм со смартфона, и предприниматель, который выбирает банковский счет с ноутбука, – это две совершенно разные модели поведения. Соответственно, одна и та же стратегия привлечения трафика для них работать не будет.
О том, как эти изменения влияют на финансовую вертикаль и работу с трафиком, редакции рассказал Александр Бойко, CEO CPA-сети SalesDoubler. Он более 15 лет работает в финансовой сфере и имеет значительный опыт работы с финансовыми продуктами и digital-маркетингом. По его словам, сегодня для эффективной работы с финансовой вертикалью недостаточно просто привести трафик на оффер. Важно понимать, с какого устройства приходит пользователь, как он привык взаимодействовать с финансовыми сервисами и насколько сложным является путь от первого контакта с рекламой до целевого действия.
Украинская аудитория практически полностью перешла в digital
Уровень проникновения интернета в Украине в 2025–2026 годах оценивается примерно в 82–90% населения, а среди людей в возрасте 15–54 лет он приближается к максимальным значениям.
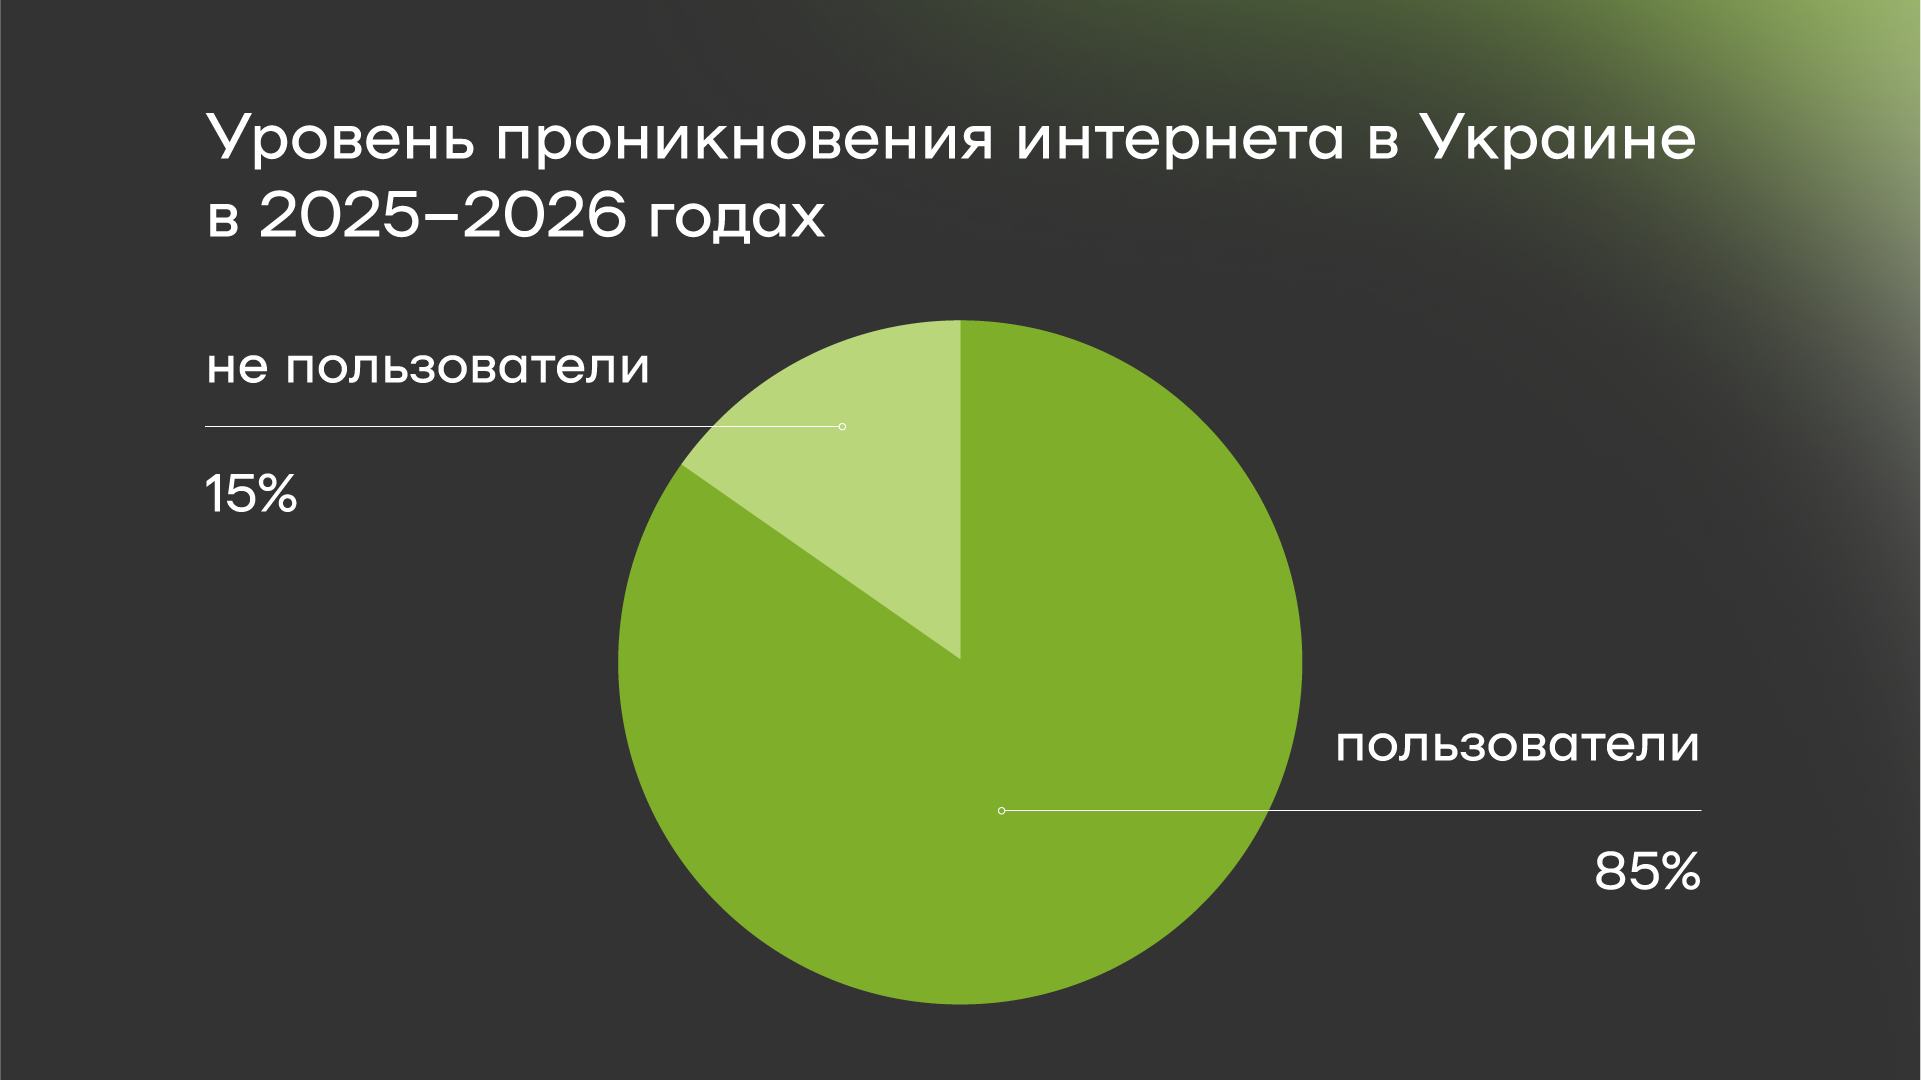
Параллельно растет роль смартфонов. Около 92% активной интернет-аудитории пользуется смартфонами, а количество мобильных подключений превышает численность населения из-за использования нескольких SIM-карт одним пользователем. Если раньше путь пользователя мог выглядеть так: увидел рекламу, зашел на сайт с компьютера, заполнил заявку, то сегодня значительная часть этого пути проходит на одном экране. Пользователь видит рекламу в социальной сети или мессенджере, переходит на лендинг, проходит верификацию и получает финансовый продукт. Все это может происходить со смартфона.
Смартфон стал основной точкой входа в финансовые продукты
Общее распределение украинского интернет-трафика демонстрирует очевидное доминирование мобильных устройств: ориентировочно 78% приходится на smartphones и около 22% на desktop.
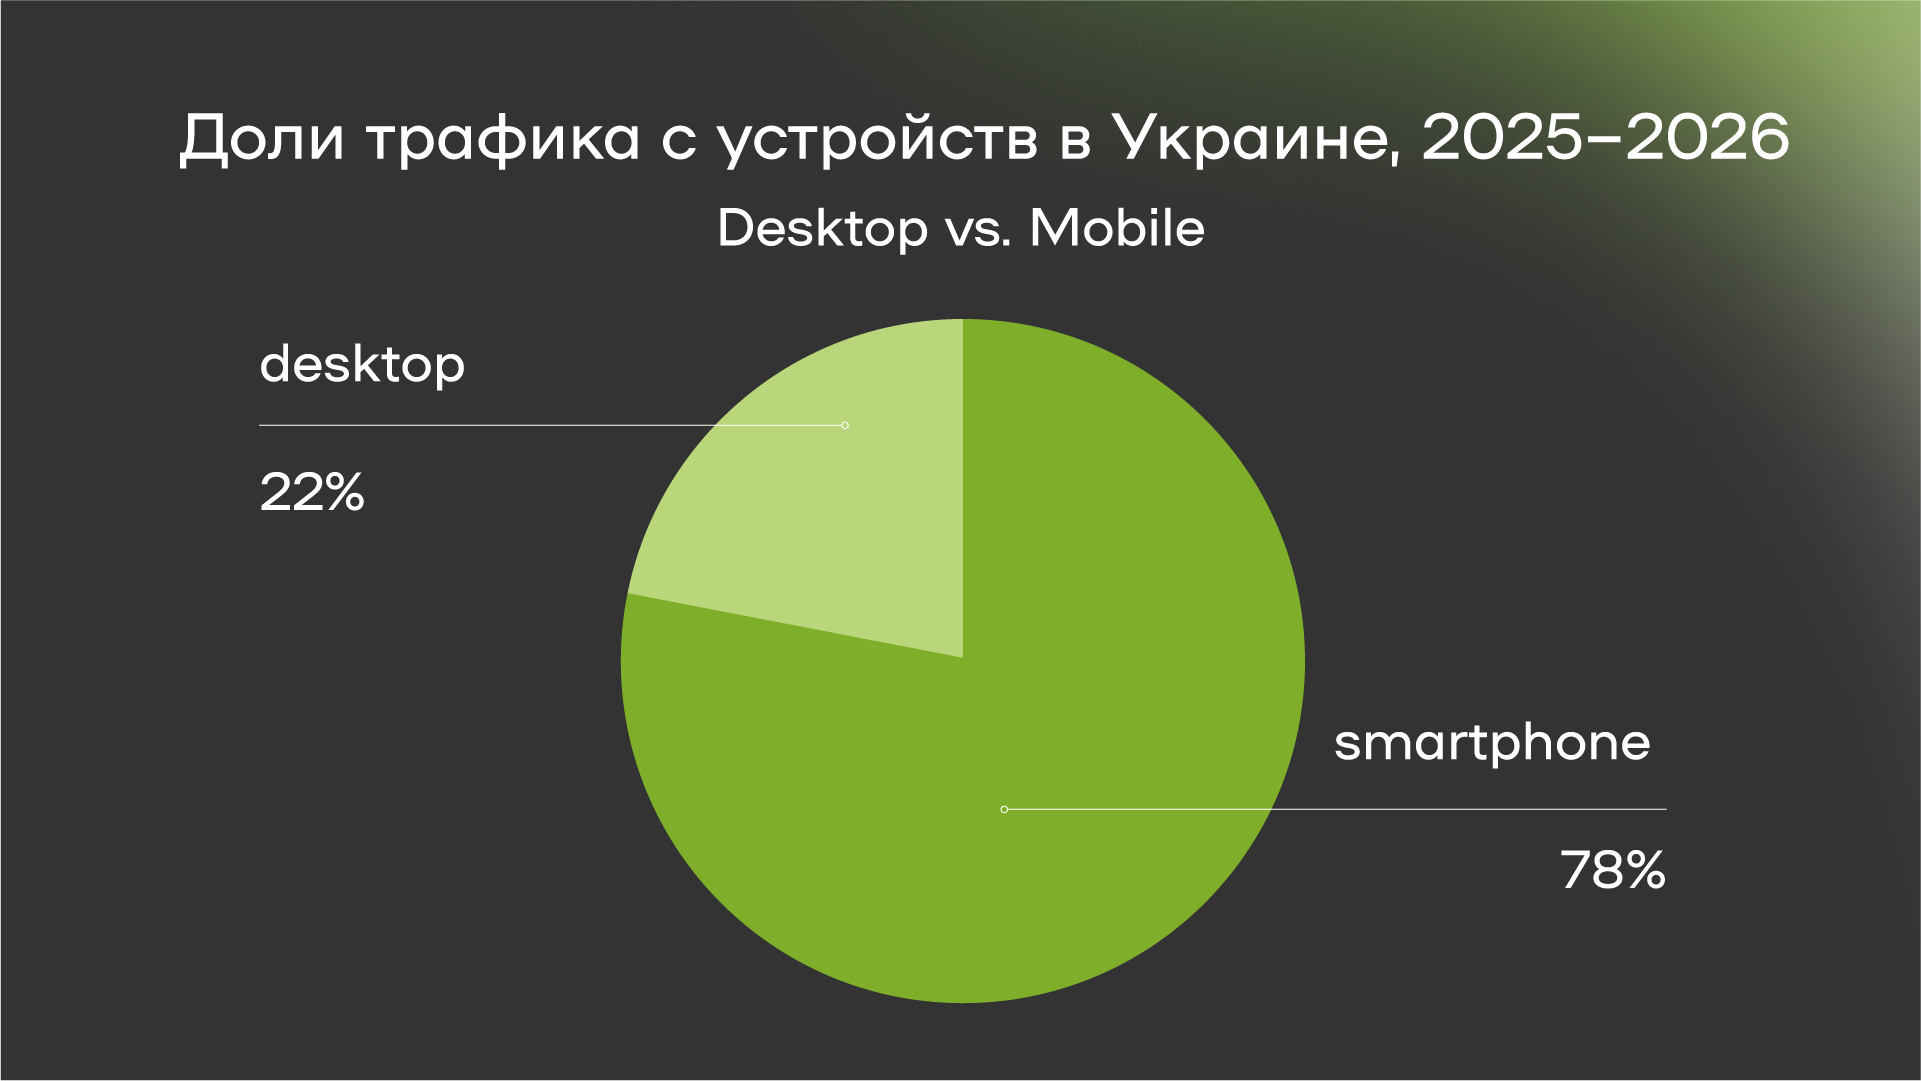
Несмотря на это, для вебмастера гораздо важнее смотреть не на средний показатель рынка, а на конкретный финансовый продукт. Чем проще действие и короче путь до конверсии, тем выше обычно роль смартфона.
- В сегменте дебетовых и кредитных карт доля мобильного трафика может достигать 92%. Причина понятна. Сам банковский продукт стал мобильным. Пользователь переходит по ссылке, устанавливает приложение, проходит идентификацию и начинает пользоваться картой практически без необходимости открывать ноутбук.
Понятно, что при продвижении таких офферов мобильный UX лендинга, скорость загрузки и минимальное количество лишних переходов напрямую влияют на конверсию.
- В микрокредитовании доля mobile составляет примерно 85%. Здесь работает другая поведенческая модель. Пользователь часто ищет финансовое решение в конкретный момент, поэтому длинный customer journey может только снижать вероятность конверсии.
Каждый дополнительный шаг между кликом и заявкой потенциально увеличивает отсев. Поэтому для такого оффера особенно важны понятное предложение уже на первом экране, простая форма заявки и минимум отвлекающих элементов.
Роль Desktop-трафика изменилась
Доминирование смартфонов не означает, что desktop-трафик перестал быть интересным для финансовой вертикали. Наоборот, чем сложнее и дороже финансовый продукт, тем большей может быть роль desktop.
Например, для счетов ФОП и продуктов малого бизнеса соотношение может составлять примерно 45% mobile против 55% desktop. Предпринимателям удобнее работать с документами, электронными подписями и финансовой информацией на большом экране ноутбука, чем на смартфоне. Еще заметнее разница в долгосрочных продуктах, таких как ипотека или автокредитование, где доля desktop может достигать 70%.
Простыми словами, чем быстрее пользователь принимает решение, тем больше роль mobile. Чем больше информации необходимо проанализировать перед конверсией, тем важнее остается desktop.
Почему операционная система тоже имеет значение?
Еще один параметр, который стоит учитывать при работе с финансовым трафиком, операционная система. В Украине Android продолжает занимать большую часть мобильного рынка – 70%. При этом доля iOS остается достаточно высокой – 30%.
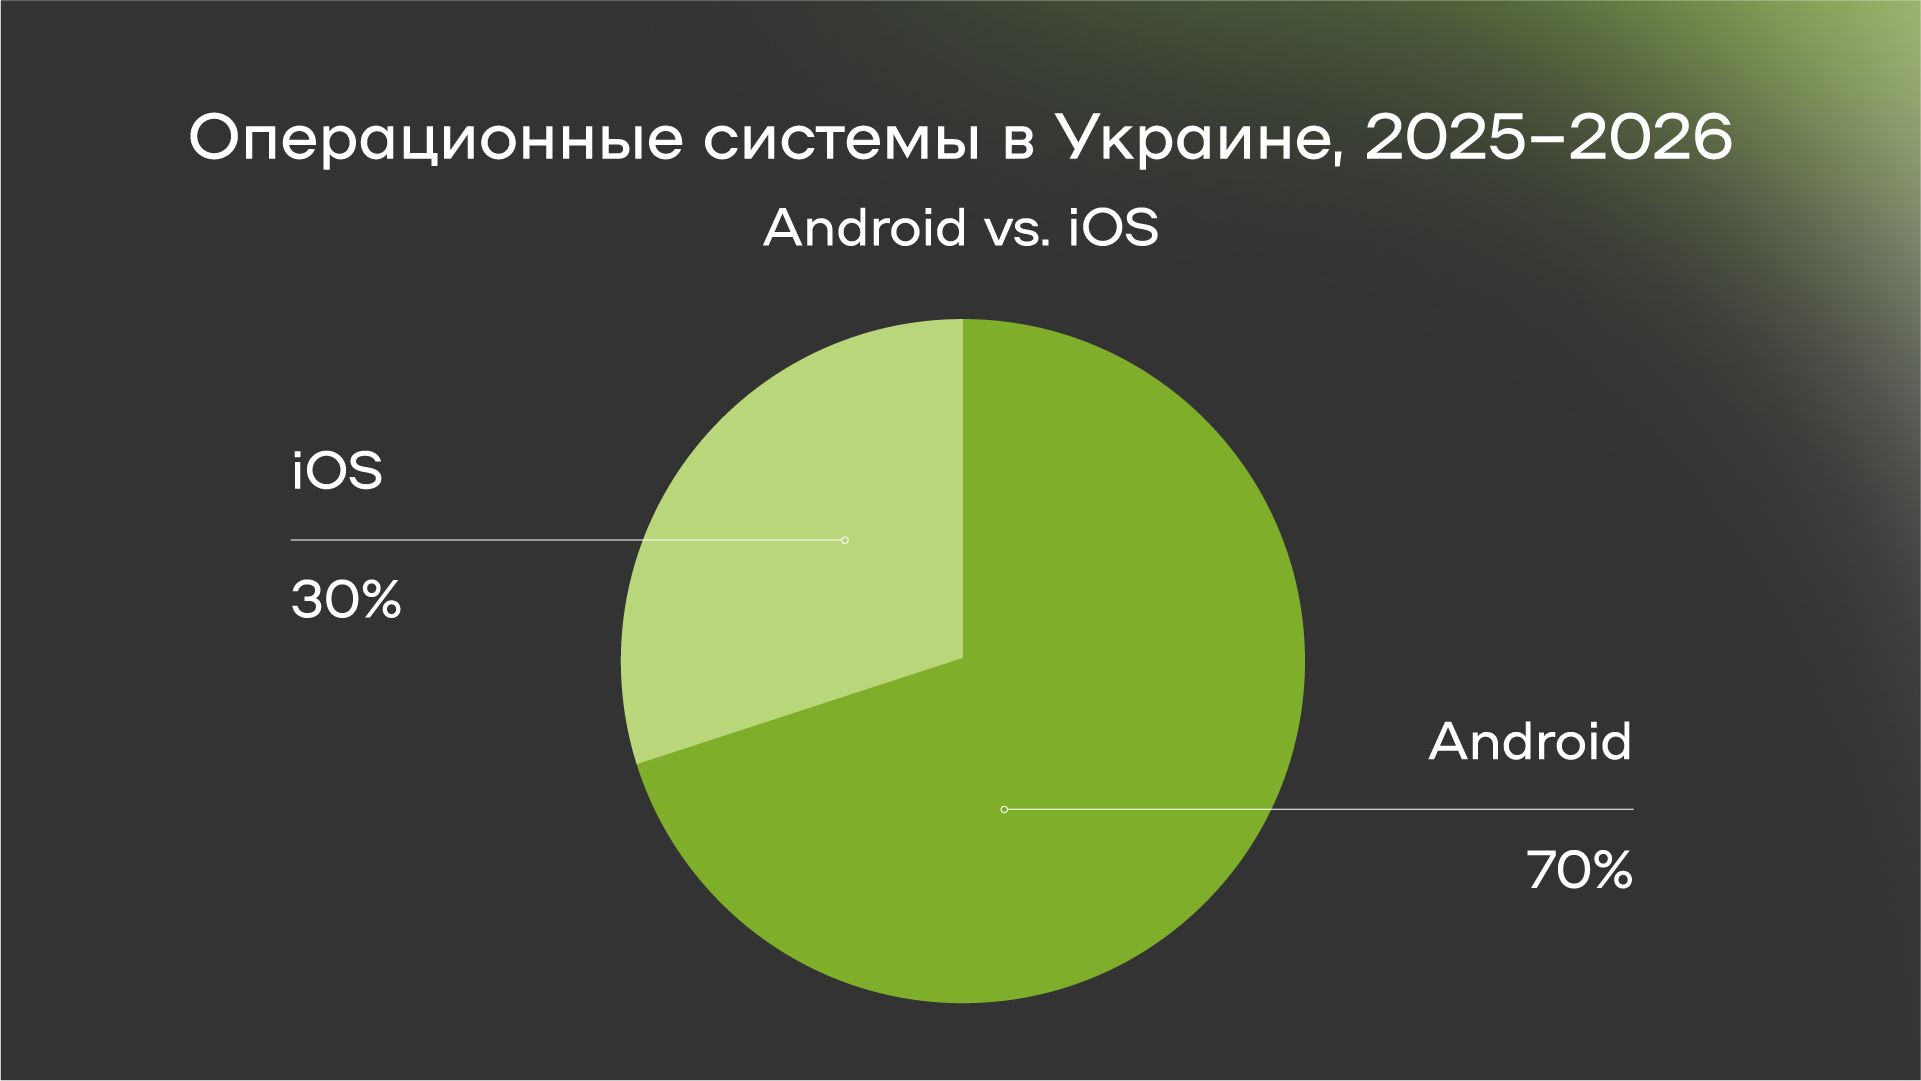
Но для вебмастера интереснее не само соотношение платформ, а разница между их аудиториями.
- Android имеет более широкое распространение по стране и более сильные позиции в регионах и небольших городах. В финансовой вертикали эта аудитория особенно интересна для массовых продуктов, таких как кредиты до зарплаты, дебетовые карты или повседневные финансовые сервисы. Преимуществами Android-трафика можно назвать больший доступный объем и более низкую стоимость привлечения по сравнению с iOS.
- iOS сильнее представлена среди молодой городской аудитории. По исходным данным, средний чек таких пользователей может быть выше, однако стоимость их привлечения на 40–60% выше, чем Android-аудитории.
Стоит учитывать и рекламируемый продукт. Более дорогой клик не обязательно означает менее качественный трафик. Для таких продуктов, как кредитные лимиты, депозиты, инвестиционные сервисы, ОВГЗ или счета ФОП, более дорогой iOS-трафик может компенсировать свою стоимость качеством аудитории. Именно поэтому вебмастеру стоит оценивать не только CPC или CPI, но и всю цепочку до финального целевого действия.
Где финансовая аудитория проводит время
Изменения происходят не только на уровне устройств. Изменилось и само медиапотребление украинцев. Digital стал основной средой, в которой пользователь получает информацию, смотрит видео, общается, ищет товары и взаимодействует с финансовыми сервисами.
По статистике, средний украинец проводит онлайн около 6 часов 45 минут в день. Значительная часть этого времени приходится на видеоконтент, социальные сети, мессенджеры и новости. Среди крупнейших каналов по охвату выделяются Telegram, YouTube, Google, Instagram и Facebook. Это означает, что customer journey становится все длиннее. Человек может увидеть упоминание финансового продукта в Telegram, посмотреть обзор на YouTube, поискать отзывы через Google, перейти на сайт-витрину и только после этого оставить заявку. Поэтому конкуренция идет уже не только за клик. Она идет за присутствие на разных этапах принятия решения.
Аудитория 55+ стала сегментом, который не стоит игнорировать
Одно из самых заметных изменений последних лет – цифровизация старшей аудитории. Если младшие возрастные группы уже практически полностью находятся онлайн, то среди украинцев 55+ проникновение интернета и смартфонов оценивается примерно в 65–70% и продолжает расти. Смартфон для этой аудитории уже давно не ограничивается звонками. Viber, YouTube, Facebook, государственные сервисы и мобильный банкинг стали привычной частью повседневного использования телефона.
Для финансовой вертикали это открывает отдельный сегмент, который не обязательно будет хорошо реагировать на те же креативы, что и аудитория 25–35 лет. Здесь могут лучше работать простые объяснения продукта, понятный интерфейс, более крупные элементы страницы и более сильные trust-факторы.
Высокая digital-пенетрация создает неожиданную проблему
На первый взгляд, почти 90% проникновения интернета – это исключительно позитивная новость, но есть и другая сторона. Когда практически вся потенциальная аудитория уже находится онлайн, находить новых пользователей становится все сложнее.
Украинский финансовый digital-рынок переходит от этапа быстрого роста к этапу высокой конкуренции за уже цифровизированного клиента.
Банки, МФО, маркетплейсы и другие рекламодатели фактически конкурируют за одних и тех же пользователей в рекламных аукционах. Это приводит сразу к нескольким последствиям:
- растет CAC;
- дорожает paid traffic;
- органический рост замедляется;
- чаще возвращаются пользователи, уже знакомые с продуктом.
Поэтому задача вебмастера постепенно меняется. Раньше конкурентным преимуществом мог быть сам доступ к большому объему трафика. Теперь все более важной становится способность найти правильного пользователя, подобрать подходящий оффер и довести его до целевого действия.
В таких условиях растет и роль CPA-сетей. Вебмастеру не обязательно самостоятельно искать рекламодателей, договариваться с каждым из них о сотрудничестве и тратить время на проверку партнеров. Работа через CPA-сеть дает доступ к уже отобранным рекламодателям и офферам в одном месте.
В SalesDoubler финансовая вертикаль является одним из ключевых направлений, поэтому в сети представлено много офферов финансовой тематики. При этом вебмастер получает не только доступ к партнерским программам. Менеджеры сети могут помочь с выбором оффера и рабочими вопросами, а доступные инструменты упростить запуск, отслеживание и оптимизацию кампаний.
Финансовый трафик становится дороже, но не менее интересным
Украинский digital-рынок уже сформировался. Большинство платежеспособной аудитории находится онлайн, смартфон стал основным устройством, а финансовые операции все чаще проходят полностью в цифровой среде.
В то же время именно зрелость рынка делает привлечение пользователей более сложным. Вебмастера конкурируют за аудиторию, которая уже видела десятки банковских и кредитных предложений, пользуется несколькими финансовыми сервисами и легко сравнивает условия.
Поэтому следующий этап развития финансового affiliate-маркетинга – это понимание различий в контексте, в котором пользователь принимает финансовое решение. Это помогает выстраивать более точные рекламные связки и находить точки роста даже на насыщенном рынке.

- 2
- 0
- 0
- По рейтингу
- По порядку


