- 3
- 0
- 0
Як змінюється фінансова digital-аудиторія України. Аналітика від CEO CPA мережі SalesDoubler
Український digital-ринок уже можна назвати повністю mobile-first. Для значної частини аудиторії смартфон став основним пристроєм, через який люди споживають контент, шукають інформацію, оплачують покупки, користуються державними сервісами та фінансовими продуктами.
Вебмайстру вже недостатньо знати вік та ГЕО своєї аудиторії. На результат кампанії впливають пристрій, операційна система, формат рекламного повідомлення і навіть складність самого фінансового продукту. Користувач, який шукає мікропозику зі смартфона, і підприємець, який обирає банківський рахунок із ноутбука, це дві абсолютно різні моделі поведінки. Відповідно, одна й та сама стратегія залучення трафіку для них працювати не буде.
Про те, як ці зміни впливають на фінансову вертикаль та роботу з трафіком, редакції розповів Олександр Бойко, CEO CPA-мережі SalesDoubler. Він понад 15 років працює у фінансовій сфері та має значний досвід роботи з фінансовими продуктами й digital-маркетингом. За його словами, сьогодні для ефективної роботи з фінансовою вертикаллю недостатньо просто привести трафік на офер. Важливо розуміти, з якого пристрою приходить користувач, як він звик взаємодіяти з фінансовими сервісами та наскільки складним є шлях від першого контакту з рекламою до цільової дії.
Українська аудиторія практично повністю перейшла в digital
Рівень проникнення інтернету в Україні у 2025–2026 роках оцінюється приблизно у 82–90% населення, а серед людей віком 15–54 роки він наближається до максимальних значень.
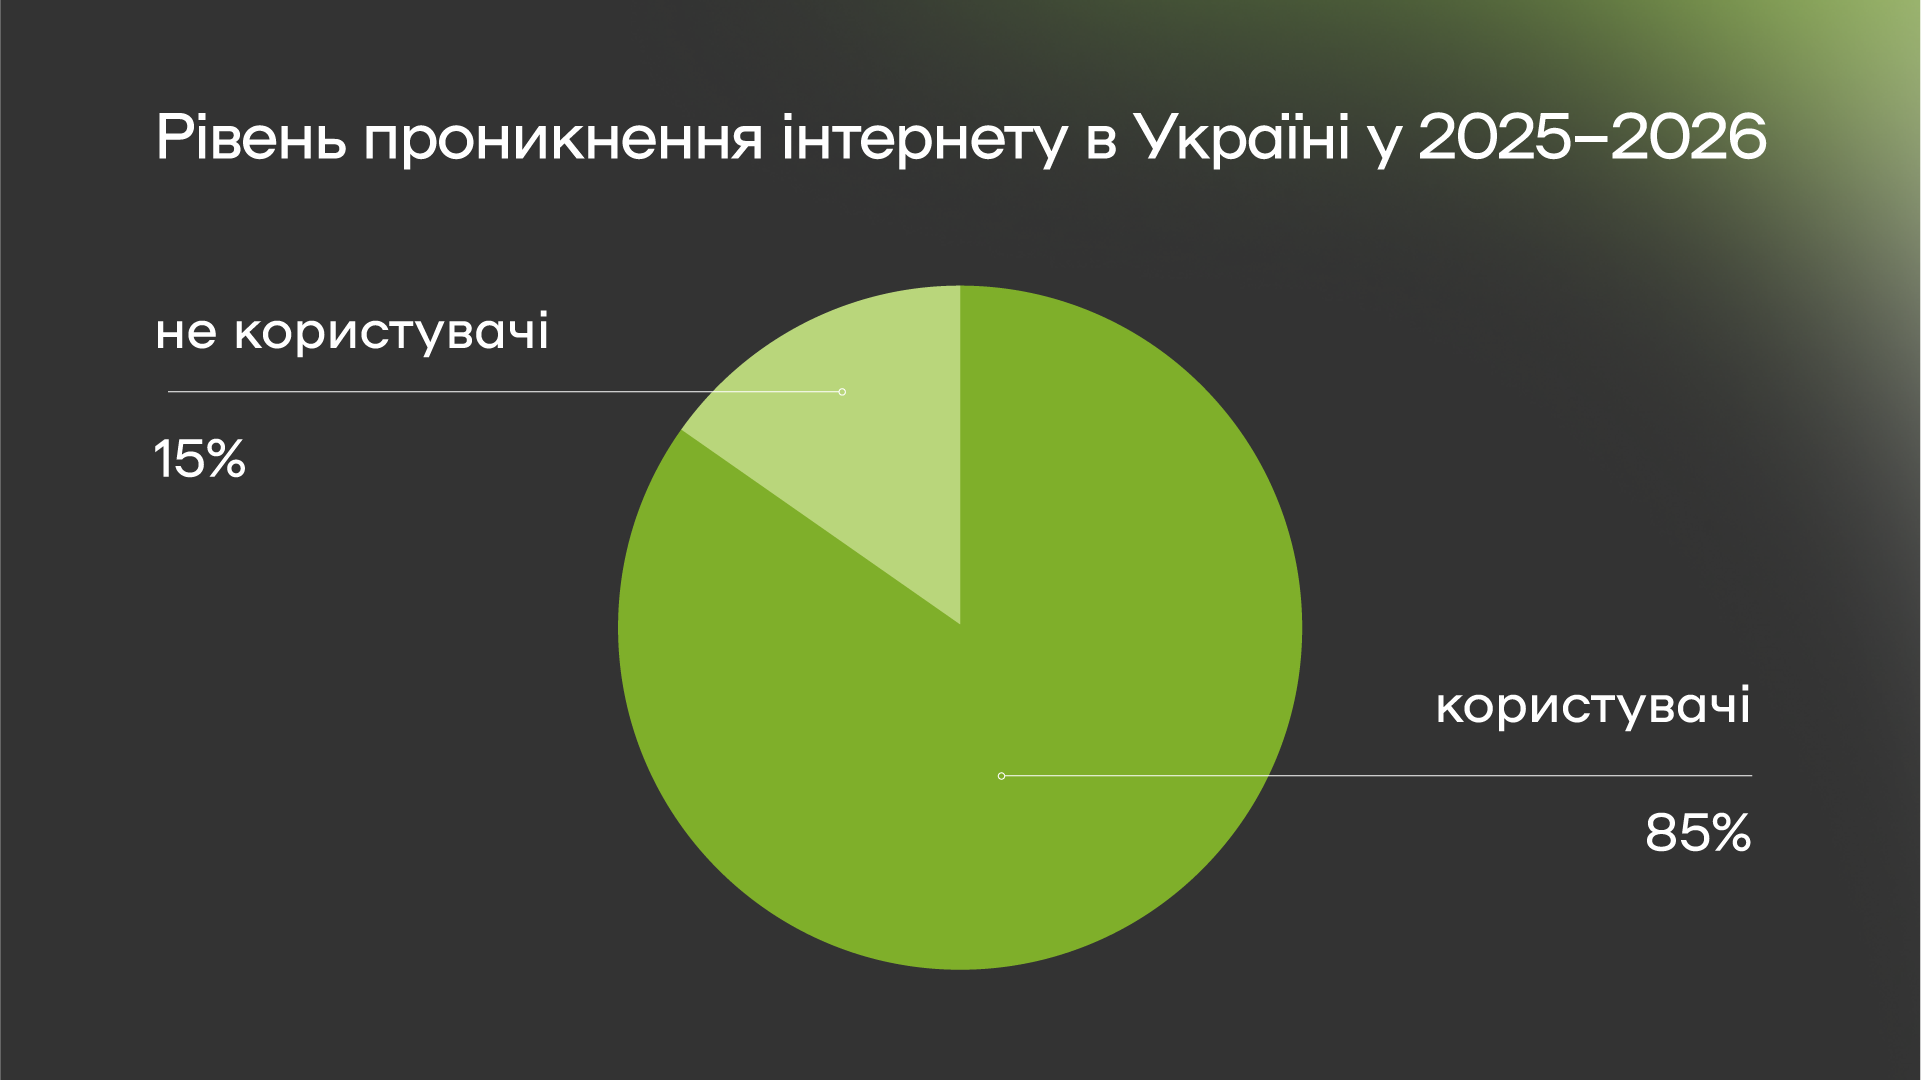
Паралельно зростає роль смартфонів. Близько 92% активної інтернет-аудиторії користується смартфонами, а кількість мобільних підключень перевищує чисельність населення через використання кількох SIM-карт одним користувачем. Якщо раніше шлях користувача міг виглядати як: побачив рекламу, зайшов на сайт із комп’ютера, заповнив заявку, то сьогодні значна частина цього шляху відбувається на одному екрані. Користувач бачить рекламу в соціальній мережі або месенджері, переходить на лендинг, проходить верифікацію та отримує фінансовий продукт. Все це може відбутися зі смартфона.
Смартфон став основною точкою входу у фінансові продукти
Загальний розподіл українського інтернет-трафіку демонструє очевидне домінування мобільних пристроїв: орієнтовно 78% припадає на smartphones і близько 22% на desktop.
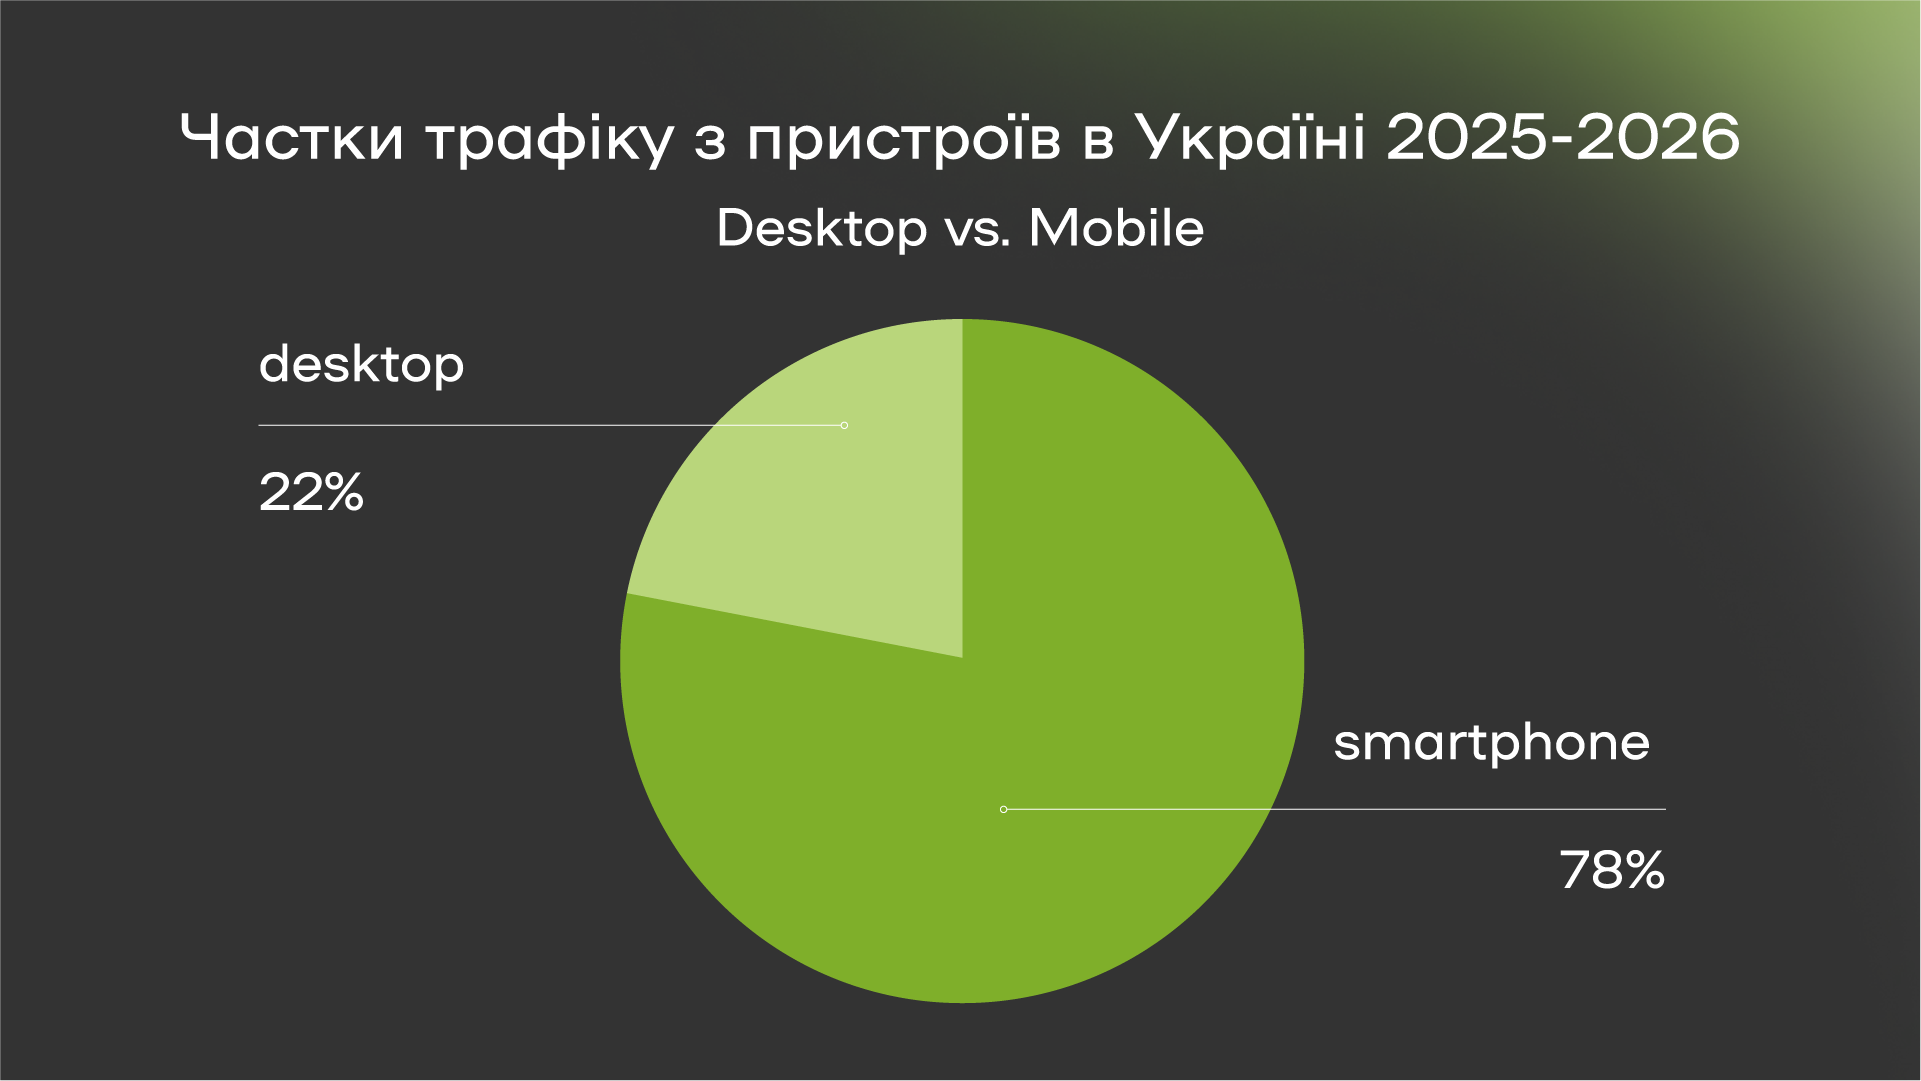
Не дивлячись на все це, для вебмайстра набагато важливіше дивитися не на середній показник ринку, а на конкретний фінансовий продукт. Чим простіша дія та коротший шлях до конверсії, тим вищою зазвичай є роль смартфона.
- У сегменті дебетових та кредитних карток частка мобільного трафіку може досягати 92%. Причина зрозуміла. Сам банківський продукт став мобільним. Користувач переходить за посиланням, встановлює застосунок, проходить ідентифікацію та починає користуватися карткою практично без необхідності відкривати ноутбук.
Зрозуміло, що для просування таких оферів, мобільний UX лендингу, швидкість завантаження та мінімальна кількість зайвих переходів безпосередньо впливають на конверсію.
- У мікрокредитуванні частка mobile становить приблизно 85%. Тут працює інша поведінкова модель. Користувач часто шукає фінансове рішення в конкретний момент, тому довгий customer journey може лише знижувати ймовірність конверсії.
Кожен додатковий крок між кліком та заявкою потенційно збільшує відсів.Тож для такого оферу особливо важливі зрозумілий офер уже на першому екрані, проста форма заявки та мінімум відволікаючих елементів.
Роль Desktop трафіку змінилася
Домінування смартфонів не означає, що desktop трафік перестав бути цікавим для фінансової вертикалі. Навпаки, чим складніший і дорожчий фінансовий продукт, тим більшою може бути роль desktop.
Наприклад, для рахунків ФОП та продуктів малого бізнесу співвідношення може становити приблизно 45% mobile проти 55% desktop. Підприємцям зручніше працювати з документами, електронними підписами та фінансовою інформацією на великому екрані ноутбука, ніж на смартфоні. Ще помітніша різниця у довгострокових продуктах на кшталт іпотеки або автокредитування, де частка desktop може доходити до 70%.
Простими словами, чим швидше користувач приймає рішення, тим більшою є роль mobile. Чим більше інформації потрібно проаналізувати перед конверсією, тим важливішим залишається desktop.
Чому операційна система теж має значення?
Ще один параметр, який варто враховувати під час роботи з фінансовим трафіком, – операційна система. В Україні Android продовжує утримувати більшу частину мобільного ринку – 70%. Водночас частка iOS є достатньо високою – 30%.
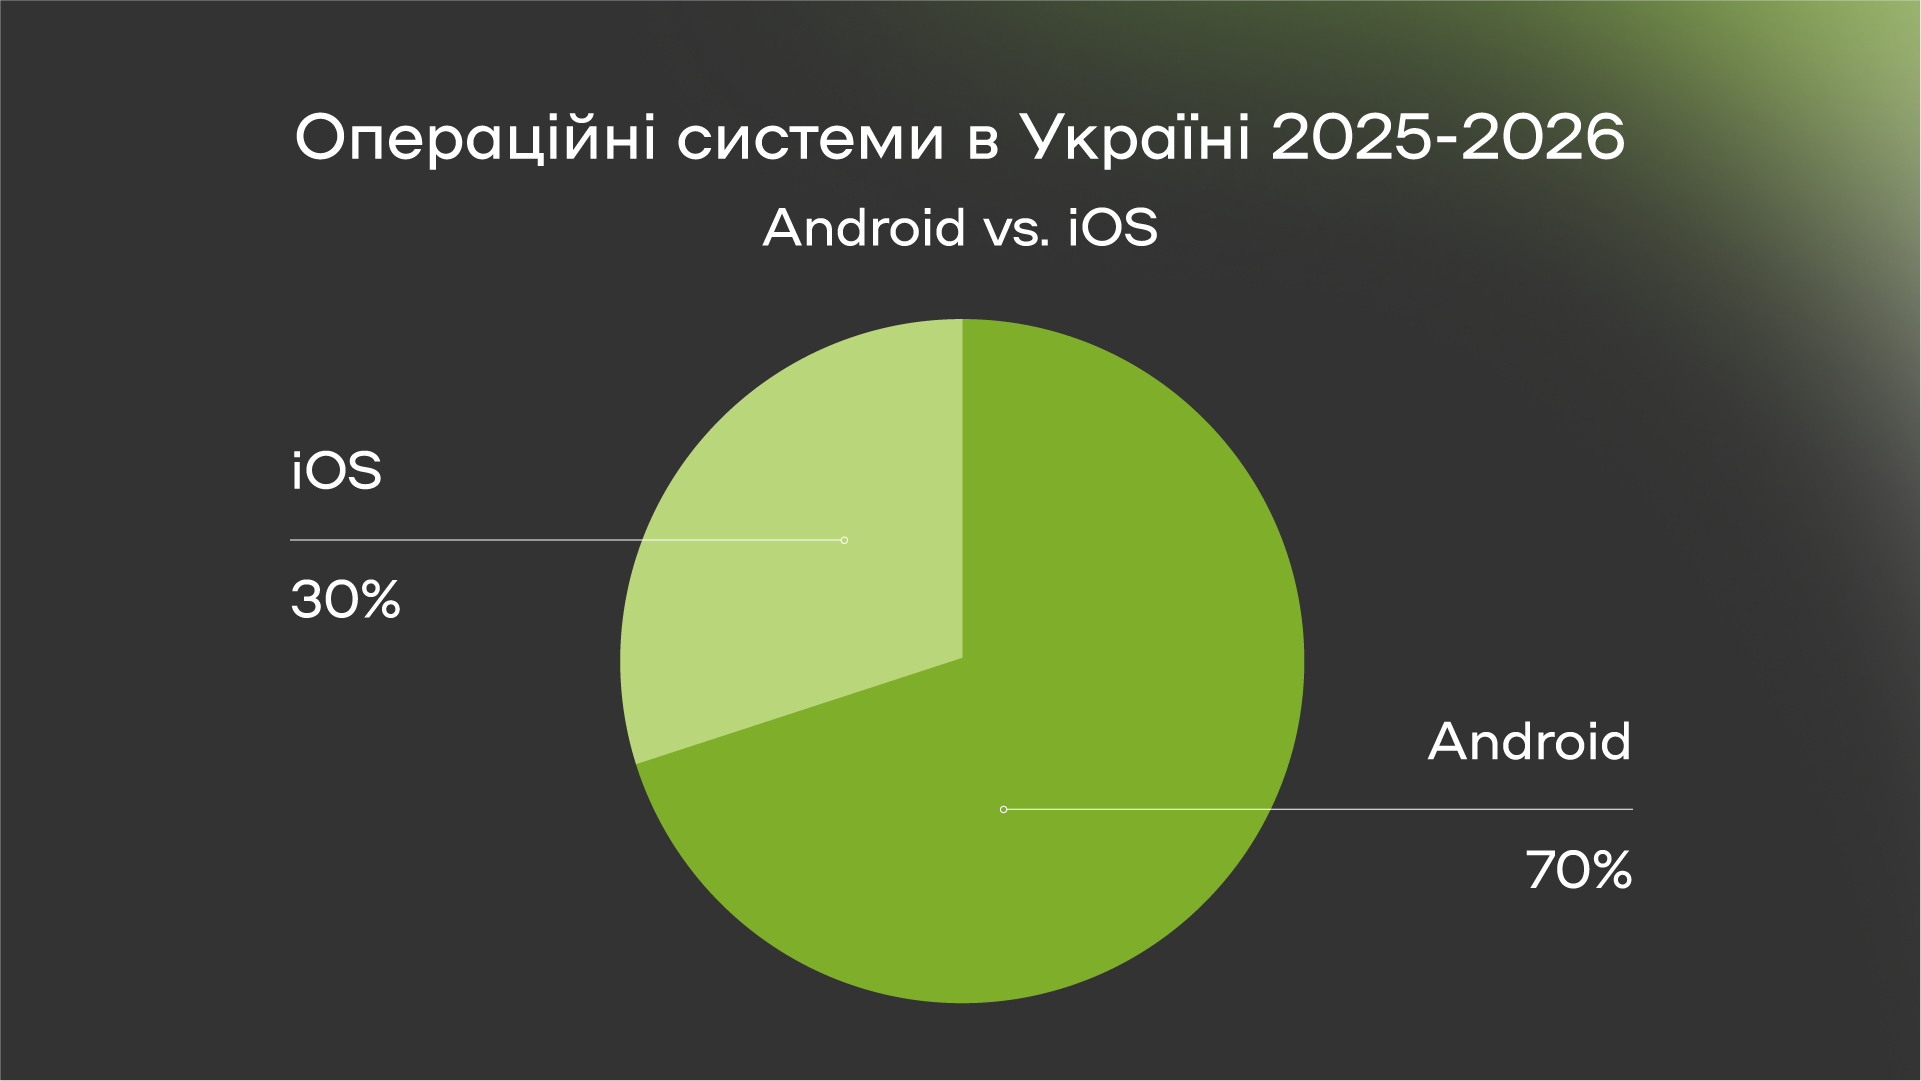
Але для вебмайстра цікавіше не саме співвідношення платформ, а різниця між їхніми аудиторіями.
- Android має ширше проникнення по країні та сильніші позиції у регіонах і невеликих містах. У фінансовій вертикалі ця аудиторія особливо цікава для масових продуктів, як кредити до зарплати, дебетові картки або повсякденні фінансові сервіси. Перевагою Android-трафіку можна назвати більший доступний обсяг та нижча вартість залучення порівняно з iOS.
- iOS сильніше представлена серед молодшої міської аудиторії. За вихідними даними, середній чек таких користувачів може бути вищим, але вартість залучення на 40–60% дорожчою, ніж Android-аудиторії.
Варто враховувати продукт, що рекламується. Дорожчий клік не обов’язково означає гірший трафік. Для продуктів на кшталт кредитних лімітів, депозитів, інвестиційних сервісів, ОВДП або рахунків ФОП дорожчий iOS-трафік може компенсувати свою ціну якістю аудиторії. Саме тому вебмайстру варто оцінювати не лише CPC або CPI, а весь ланцюжок до фінальної цільової дії.
Де фінансова аудиторія проводить час
Зміни відбуваються не лише на рівні пристроїв. Змінилося саме медіаспоживання українців. Digital став головним середовищем, у якому користувач отримує інформацію, дивиться відео, спілкується, шукає товари та взаємодіє з фінансовими сервісами.
За статистикою, середній українець проводить онлайн близько 6 годин 45 хвилин на день. Значна частина цього часу припадає на відеоконтент, соціальні мережі, месенджери та новини. Серед найбільших каналів охоплення виділяються Telegram, YouTube, Google, Instagram та Facebook. Це означає, що customer journey стає все довшою. Людина може побачити згадку фінансового продукту в Telegram, подивитися огляд на YouTube, пошукати відгуки через Google, перейти на сайт-вітрину і лише після цього залишити заявку. Тому конкуренція відбувається вже не тільки за клік. Вона відбувається за присутність на різних етапах прийняття рішення.
Аудиторія 55+ стала сегментом, який не варто ігнорувати
Одна з найпомітніших змін останніх років – це цифровізація старшої аудиторії. Якщо молодші вікові групи вже практично повністю знаходяться онлайн, то серед українців 55+ проникнення інтернету та смартфонів оцінюється приблизно у 65–70% і продовжує зростати. Смартфон для цієї аудиторії вже давно не обмежується дзвінками. Viber, YouTube, Facebook, державні сервіси та мобільний банкінг стали звичайною частиною повсякденного використання телефона.
Для фінансової вертикалі це відкриває окремий сегмент, який не обов’язково добре реагуватиме на ті самі креативи, що й аудиторія 25–35 років. Тут можуть краще працювати прості пояснення продукту, зрозумілий інтерфейс, більші елементи сторінки та сильніші trust-фактори.
Висока digital-пенетрація створює неочікувану проблему
На перший погляд, майже 90% проникнення інтернету – це виключно позитивна новина, але є й інша сторона. Коли практично вся потенційна аудиторія вже знаходиться онлайн, нових користувачів стає дедалі складніше знаходити.
Український фінансовий digital-ринок переходить від етапу швидкого зростання до етапу високої конкуренції за вже цифровізованого клієнта.
Банки, МФО, маркетплейси та інші рекламодавці фактично конкурують за одних і тих самих користувачів у рекламних аукціонах. Це створює одразу кілька наслідків:
- зростає CAC
- дорожчає paid traffic
- органічне зростання сповільнюється
- частіше повертаються вже знайомі з продуктом користувачі.
Тому завдання вебмайстра поступово змінюється. Раніше конкурентною перевагою міг бути сам доступ до великого обсягу трафіку. Тепер дедалі важливішою стає здатність знайти правильного користувача, підібрати відповідний офер і довести його до цільової дії.
У таких умовах зростає і роль CPA-мереж. Вебмайстру не обов’язково самостійно шукати рекламодавців, домовлятися з кожним із них про співпрацю та витрачати час на перевірку партнерів. Робота через CPA-мережу дає доступ до вже відібраних рекламодавців та оферів в одному місці.
У SalesDoubler фінансова вертикаль є одним із ключових напрямів, тому в мережі представлено багато оферів фінансової тематики. Водночас вебмайстер отримує не лише доступ до партнерських програм. Менеджери мережі можуть допомогти з вибором офера та робочими питаннями, а доступні інструменти спростити запуск, відстеження та оптимізацію кампаній.
Фінансовий трафік стає дорожчим, але не менш цікавим
Український digital-ринок уже сформувався. Більшість платоспроможної аудиторії знаходиться онлайн, смартфон став основним пристроєм, а фінансові операції дедалі частіше проходять повністю у цифровому середовищі.
Водночас саме зрілість ринку робить залучення складнішим. Вебмайстри конкурують за аудиторію, яка вже бачила десятки банківських і кредитних пропозицій, користується кількома фінансовими сервісами та легко порівнює умови.
Тому наступний етап розвитку фінансового affiliate-маркетингу – це розуміння різниці контексту, у якому користувач приймає фінансове рішення, допомагає будувати точніші рекламні зв’язки та знаходити точки зростання навіть на насиченому ринку.

- 3
- 0
- 0
- За рейтингом
- По порядку


